中国ETF市场发展迎来重要里程碑。截至1月12日,华夏基金旗下ETF产品管理规模正式突破1万亿元,达10166.84亿元红牛配资,成为国内首家跻身“万亿ETF俱乐部”的基金管理公司。非货币ETF管理规模同样达到10165.89亿元,占据全市场ETF总规模(约6.28万亿元)的16%。

自2005年华夏基金推出境内首只ETF上证50ETF以来,其年均ETF管理规模已连续21年稳居行业首位。在结构性行情背景下,投资者对指数化投资工具的需求日益提升,推动了ETF规模的增长。2025年以来,华夏基金ETF管理规模已累计增长3421.11亿元。
 红牛配资
华夏基金旗下ETF产品已达118只,全面覆盖核心宽基指数、热门行业与主题、商品及境内外市场等多元类别,构建起业内最完整、最具前瞻性的ETF生态圈。华夏基金ETF规模优势既来自宽基产品的“压舱石”作用,如上证50ETF、沪深300ETF、科创50ETF等产品长期位居境内ETF规模前列;也得益于特色赛道的协同发力,如人工智能AI ETF、芯片ETF、5G通信ETF等,在行业爆发期吸引大量资金流入。

单只基金规模前20中,华夏基金占据绝对数量优势。华夏沪深300ETF、华夏上证500ETF为千亿级别单品,华夏科创50ETF、华夏中证1000ETF以及华夏恒生科技ETF(QDII)同样规模均超500亿元。针对结构性行情,华夏基金用主动投研能力重新定义ETF红牛配资,由投研部门与产品部门共同决策指数标的的遴选、编制方式与发行时机等关键环节。此外,华夏基金还与指数公司沟通,让指数编制更贴合实际需求。
华夏基金总经理李一梅提出以“乐高思维”进行多元资产配置,创设更细颗粒度的资产类别,满足投资者多元化理财需求,最终形成覆盖“全资产、全场景”的生态矩阵。
截至1月12日,全市场ETF规模超千亿的基金公司有16家,但头部基金公司的绝对优势依然明显。全市场ETF最新规模为6.28万亿元,三家巨头合计管理规模为2.59万亿元,占比超过41%。前十基金公司ETF规模已经占全市场的75%。头部基金公司占据了规模体量与曝光,单个公司或已经是多个中小基金公司之和。
在2025年二季度至三季度期间,易方达基金追击最为凶狠,二者差距一度被缩小至500亿元左右。不论是在新发还是持营,两家基金公司几乎同时拿到新产品、同时发力。不过到了2025年四季度,华夏基金再次拿下主动权,市场调整阶段,宽基ETF再次体现出来。2026年以来,华夏科创50ETF、华夏中证1000ETF、华夏恒生科技ETF(QDII)等产品获得资金青睐。
与此同时,A500ETF的竞争也十分激烈。截至1月12日,全市场40只A500相关ETF合计规模达到3008亿元。其中,华泰柏瑞基金旗下的A500ETF规模已达500.84亿元,成为全市场首只规模超过500亿元的A500指数ETF。南方A500ETF以472.22亿元规模位居第二,华夏基金A500ETF以423.33亿元紧随其后,位列第三。国泰A500ETF和易方达A500ETF规模也双双超300亿元。
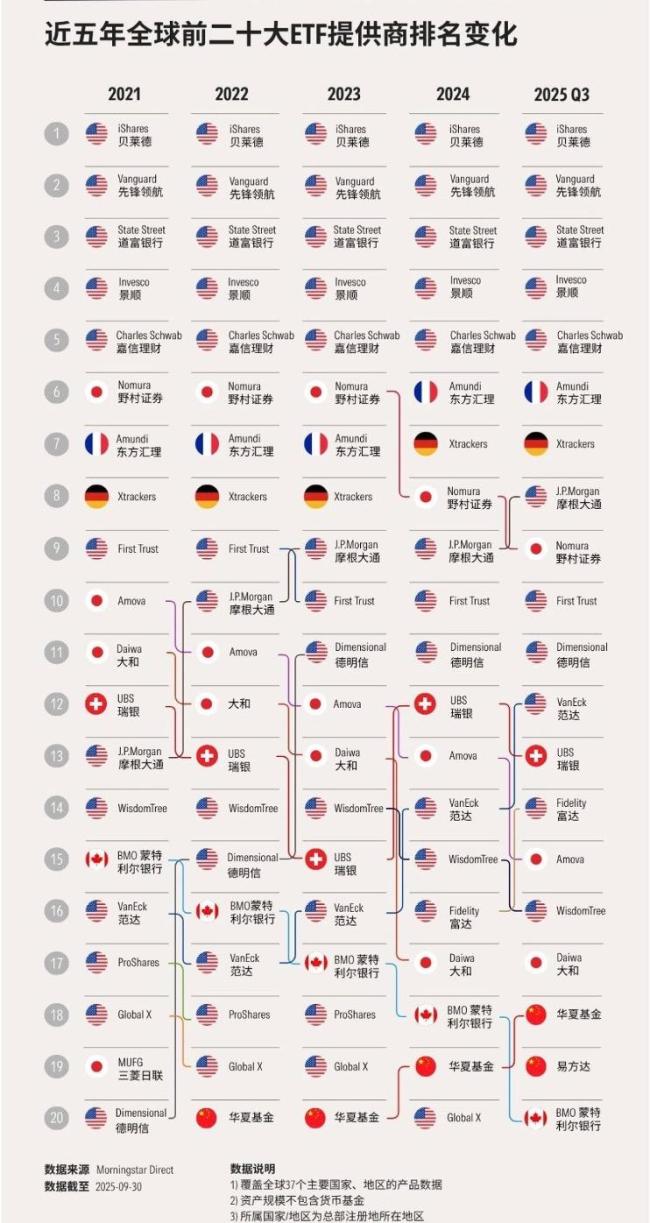
中国头部ETF玩家正在走向全球。在2025年中国ETF连续跨过3万亿、4万亿、5万亿与6万亿门槛期间,中国ETF管理规模也超过日本,跃居亚洲第一。晨星公布的2025年三季度全球前20大ETF提供商排名显示,华夏基金ETF管理规模达1268亿美元,排位进一步提高到第18。易方达基金也出现在榜单上,位于第19位。
全球来看,ETF市场依然是马太效应显著。截至2025年三季度,包括贝莱德、先锋领航、道富银行在内的全球前三大ETF提供商规模合计占比61%,前五大占69%,前十占77%。美国机构长期主导头部阵营。
国内基金公司在全球ETF提供商排名中的突围和持续抬升,一方面为国民财富增加,国内资管行业规模持续扩张提供了基础;另一方面也是资管机构不断提升投研水平,扎根ETF产品生态自身努力的结果。在业内看来,2026年慢牛行情之下红牛配资,国内ETF规模有望进一步提升,而国内资管机构在全球ETF提供商排名上有望更进一步。
睿迎网提示:文章来自网络,不代表本站观点。